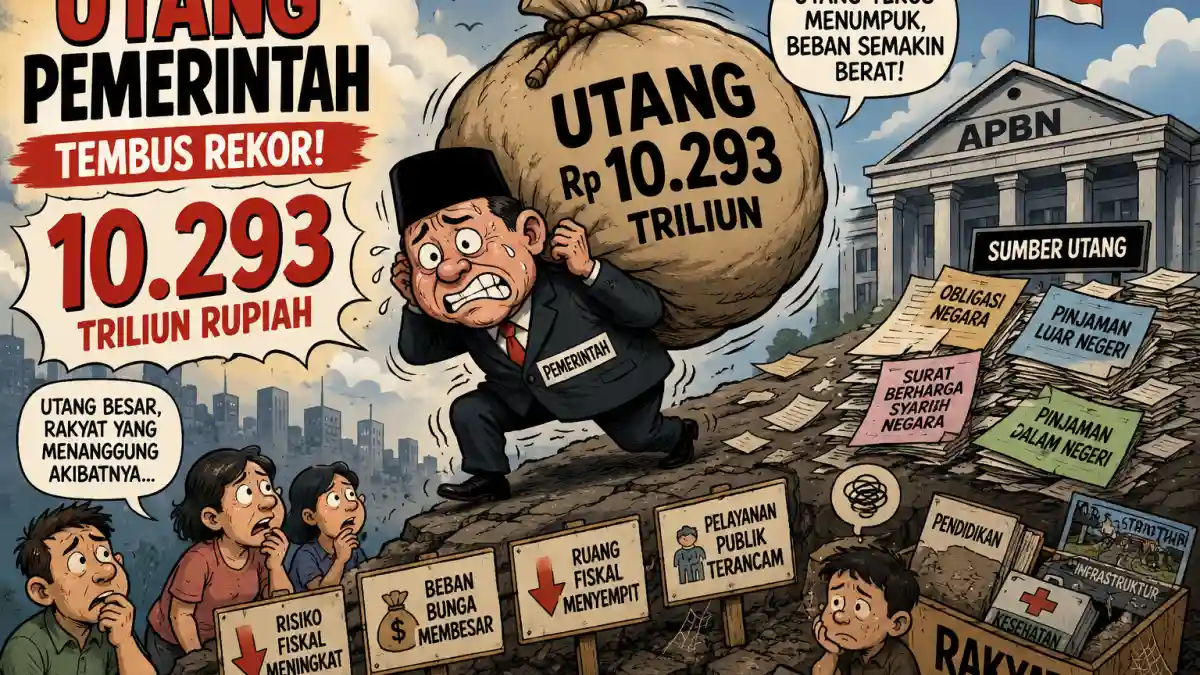
Posisi utang Indonesia mencapai Rp10.293,69 triliun per 30 Juni 2026. Angka resmi terbaru dari Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko Kementerian Keuangan tersebut setara dengan 41,26 persen terhadap Produk Domestik Bruto.
Nilai itu meningkat sekitar Rp655,69 triliun dibandingkan posisi akhir 2025 yang berada di kisaran Rp9.638 triliun. Kenaikan terjadi seiring kebutuhan pembiayaan Anggaran Pendapatan dan Belanja Negara, penerbitan surat berharga pada awal tahun, perubahan nilai tukar rupiah, serta pengelolaan kewajiban yang jatuh tempo.
Besarnya angka nominal kerap memunculkan kekhawatiran. Namun, kondisi utang negara tidak dapat dinilai hanya dengan melihat total rupiahnya. Struktur instrumen, mata uang, jatuh tempo, beban bunga, kepemilikan investor, penerimaan negara, dan kemampuan ekonomi menghasilkan pendapatan harus diperiksa secara bersamaan.
Utang Pemerintah Berbeda dari Utang Luar Negeri Indonesia
Istilah utang negara sering digunakan untuk menyebut beberapa jenis kewajiban yang sebenarnya berbeda. Posisi Rp10.293,69 triliun merupakan utang pemerintah pusat, terdiri atas Surat Berharga Negara dan pinjaman. Angka ini bukan seluruh utang luar negeri Indonesia.
Utang luar negeri mencakup kewajiban kepada pihak asing yang dimiliki pemerintah, Bank Indonesia, badan usaha milik negara dalam klasifikasi tertentu, bank, lembaga keuangan, dan perusahaan swasta. Karena cakupannya berbeda, angka utang pemerintah tidak dapat langsung dibandingkan dengan total utang luar negeri.
Bank Indonesia mencatat utang luar negeri Indonesia mencapai 444,4 miliar dolar AS pada Mei 2026. Di dalamnya terdapat utang luar negeri pemerintah sebesar 217,3 miliar dolar AS dan utang luar negeri swasta sebesar 195,9 miliar dolar AS. Sisanya berhubungan dengan kewajiban bank sentral dan unsur publik lainnya dalam pencatatan statistik.
Sebagian utang pemerintah diterbitkan di dalam negeri menggunakan rupiah. Walaupun surat utang tersebut mungkin dibeli investor asing, instrumennya tetap merupakan utang berdenominasi rupiah. Sebaliknya, pinjaman atau surat berharga dalam dolar AS, yen, euro, dan mata uang lain memiliki risiko perubahan nilai tukar.
“Angka utang akan memberikan gambaran yang lebih jernih apabila masyarakat terlebih dahulu membedakan utang pemerintah, utang luar negeri, dan kewajiban perusahaan.”
Surat Berharga Negara Mendominasi Pembiayaan
Dari total utang pemerintah sebesar Rp10.293,69 triliun, sebanyak Rp8.966,79 triliun berasal dari Surat Berharga Negara. Nilai tersebut mengambil porsi 87,11 persen dari keseluruhan utang.
Sementara itu, pinjaman pemerintah tercatat sebesar Rp1.326,90 triliun atau sekitar 12,89 persen. Susunan ini memperlihatkan bahwa pemerintah lebih banyak memperoleh pembiayaan melalui penerbitan surat berharga dibandingkan pinjaman langsung.
Surat Berharga Negara terdiri atas Surat Utang Negara dan Surat Berharga Syariah Negara. Surat Utang Negara mencakup obligasi negara serta Surat Perbendaharaan Negara. Surat Berharga Syariah Negara dikenal pula sebagai sukuk negara dan diterbitkan berdasarkan prinsip syariah.
Pemerintah menawarkan SBN kepada investor institusi serta masyarakat. Investor institusi mencakup perbankan, perusahaan asuransi, dana pensiun, Bank Indonesia, manajer investasi, serta lembaga keuangan lainnya. Masyarakat dapat membelinya melalui produk ritel seperti Obligasi Negara Ritel, Sukuk Ritel, Savings Bond Ritel, dan Sukuk Tabungan.
Penerbitan SBN memberi pemerintah keleluasaan mengatur tenor, kupon, mata uang, dan waktu penawaran. Pasar surat berharga yang aktif juga membuat pemerintah tidak sepenuhnya bergantung pada pinjaman dari lembaga internasional atau negara lain.
Namun, besarnya porsi SBN membuat biaya pembiayaan sangat dipengaruhi tingkat imbal hasil di pasar. Ketika suku bunga dan imbal hasil meningkat, penerbitan surat utang baru dapat membawa biaya yang lebih mahal.
Mengapa Pemerintah Menambah Utang
Utang muncul ketika belanja negara lebih besar dibandingkan pendapatan dalam satu tahun anggaran. Selisih antara pendapatan dan belanja disebut defisit APBN. Pemerintah kemudian menggunakan pembiayaan utang dan sumber pembiayaan lain untuk menutup kebutuhan tersebut.
Hingga akhir Juni 2026, pendapatan negara mencapai Rp1.459,4 triliun. Pada periode yang sama, belanja negara tercatat Rp1.656 triliun. Dengan demikian, APBN mengalami defisit Rp196,5 triliun atau sekitar 0,76 persen terhadap PDB.
Pembiayaan utang selama semester pertama 2026 tercatat sekitar Rp477,43 triliun. Nilainya lebih besar daripada defisit yang sudah terjadi karena pemerintah menerapkan strategi penerbitan lebih awal untuk memenuhi kebutuhan pada bulan berikutnya.
Penerbitan pada awal tahun dapat dilakukan ketika keadaan pasar dinilai mendukung. Dana yang belum langsung digunakan akan menambah saldo pembiayaan anggaran. Hingga akhir Juni 2026, Sisa Lebih Pembiayaan Anggaran tercatat sekitar Rp255,5 triliun.
Utang juga dipakai untuk mendukung pengeluaran pembiayaan, termasuk investasi pemerintah. Pada semester pertama 2026, pengeluaran pembiayaan investasi berada di kisaran Rp52,21 triliun.
Kebutuhan pembiayaan tidak selalu berarti seluruh dana langsung dibelanjakan pada bulan yang sama. Pemerintah perlu menjaga ketersediaan kas agar pembayaran program, transfer, kewajiban utang, dan belanja kementerian dapat dilakukan sesuai jadwal.
Pelemahan Rupiah Ikut Mengubah Nilai Utang
Utang pemerintah dicatat dalam rupiah. Oleh sebab itu, kewajiban berdenominasi valuta asing harus dikonversi menggunakan nilai tukar pada tanggal pelaporan. Perubahan kurs dapat membuat nilai utang dalam rupiah meningkat atau menurun meskipun tidak ada pencairan pinjaman baru.
Ketika rupiah melemah terhadap dolar AS, yen, atau euro, nilai kewajiban valuta asing menjadi lebih besar setelah dikonversi. Selama enam bulan pertama 2026, perubahan nilai tukar diperkirakan menyumbang kenaikan nilai pencatatan utang sekitar Rp154 triliun.
Kenaikan tersebut perlu dibedakan dari penarikan utang baru. Sebagian pertambahan posisi utang dapat berasal dari perubahan harga dan kurs, bukan seluruhnya dana baru yang diterima pemerintah.
Risiko nilai tukar dikendalikan dengan memperbesar porsi utang berdenominasi rupiah. Pemerintah juga mengatur komposisi mata uang asing, waktu jatuh tempo, dan jenis suku bunga agar perubahan pasar tidak langsung menekan seluruh portofolio.
Utang valuta asing masih dibutuhkan untuk memperluas sumber investor dan menyediakan pembiayaan proyek tertentu. Pinjaman dari lembaga pembangunan juga dapat menawarkan jangka waktu panjang serta biaya yang kompetitif.
Di sisi lain, ketergantungan berlebihan pada valuta asing dapat meningkatkan kerentanan. Pelemahan rupiah akan menaikkan nilai pokok dan pembayaran bunga dalam pencatatan mata uang domestik.
Rasio Utang Mencapai 41,26 Persen terhadap PDB
Rasio utang terhadap PDB membandingkan kewajiban pemerintah dengan nilai barang dan jasa yang dihasilkan perekonomian dalam satu tahun. Indikator ini digunakan untuk melihat ukuran utang terhadap kapasitas ekonomi nasional.
Per 30 Juni 2026, rasio tersebut mencapai 41,26 persen. Angkanya masih berada di bawah batas maksimal 60 persen terhadap PDB yang ditetapkan dalam Undang Undang Keuangan Negara.
Berada di bawah batas hukum tidak otomatis meniadakan risiko. Jarak dari batas 60 persen merupakan salah satu indikator, tetapi bukan satu satunya ukuran kesehatan fiskal. Pemerintah tetap harus memastikan pembayaran bunga dan pokok tidak mengurangi ruang belanja pelayanan dasar secara berlebihan.
Rasio dapat meningkat ketika utang bertambah lebih cepat daripada pertumbuhan PDB. Sebaliknya, rasio dapat turun apabila ekonomi berkembang lebih cepat, defisit mengecil, dan penambahan utang dapat dikendalikan.
Pada akhir 2024, rasio utang pemerintah berada sekitar 39,81 persen terhadap PDB. Angkanya meningkat menjadi sekitar 40,54 persen pada akhir 2025, kemudian mencapai 41,26 persen pada akhir Juni 2026.
Pergerakan ini menunjukkan bahwa pertumbuhan kewajiban perlu terus dipantau. Pemerintah harus menjaga penerimaan, kualitas belanja, serta laju ekonomi agar kemampuan membayar tetap seimbang dengan tambahan pembiayaan.
Batas 60 Persen Bukan Satu Satunya Ukuran Keamanan
Batas utang 60 persen terhadap PDB berfungsi sebagai pagar hukum dalam pengelolaan fiskal. Akan tetapi, negara dengan rasio di bawah batas tetap dapat mengalami tekanan apabila penerimaannya lemah, bunga tinggi, atau jatuh tempo menumpuk pada periode yang berdekatan.
Sebaliknya, terdapat negara dengan rasio utang lebih tinggi tetapi memiliki pasar keuangan dalam negeri yang dalam, mata uang kuat, basis pajak luas, serta biaya bunga rendah. Kondisi setiap negara tidak dapat dinilai menggunakan satu angka yang sama.
Bagi Indonesia, beberapa ukuran yang perlu diperiksa meliputi rasio pembayaran bunga terhadap pendapatan, porsi utang valuta asing, kepemilikan investor asing, rata rata jatuh tempo, serta kebutuhan pembiayaan bruto.
Kebutuhan pembiayaan bruto berbeda dari defisit. Pemerintah tidak hanya perlu menutup kekurangan anggaran, tetapi juga membayar surat utang lama yang jatuh tempo. Pembayaran pokok tersebut sering dilakukan dengan penerbitan instrumen baru, sepanjang tetap sesuai strategi pengelolaan portofolio.
Proses mengganti utang jatuh tempo dengan utang baru dikenal sebagai pembiayaan kembali. Risiko muncul apabila pemerintah harus menerbitkan surat utang saat suku bunga tinggi atau permintaan investor melemah.
“Posisi utang yang berada di bawah batas hukum tetap membutuhkan pengawasan karena beban bunga dan jadwal jatuh tempo langsung berhubungan dengan keluwesan APBN.”
Pembayaran Bunga Mendekati Rp600 Triliun
APBN 2026 mengalokasikan pembayaran bunga utang sekitar Rp599,44 triliun. Jumlah tersebut menjadi salah satu pos besar dalam belanja pemerintah pusat dan menunjukkan biaya yang harus disediakan untuk mempertahankan pembiayaan negara.
Sekitar Rp538,7 triliun dialokasikan untuk bunga utang dalam negeri. Sisanya sekitar Rp60,74 triliun digunakan untuk bunga utang luar negeri. Besarnya porsi bunga dalam negeri sejalan dengan dominasi SBN rupiah dalam struktur portofolio.
Pembayaran bunga berbeda dari pelunasan pokok. Bunga merupakan biaya atas penggunaan dana, sedangkan pokok merupakan nilai utang yang harus dibayar saat jatuh tempo. Karena itu, total kebutuhan pengelolaan utang dalam setahun dapat jauh lebih besar dari anggaran bunga.
Alokasi bunga meningkat dibandingkan realisasi 2025 yang berada sekitar Rp514,39 triliun. Peningkatan dapat dipengaruhi penambahan posisi utang, tingkat imbal hasil, perubahan kurs, dan susunan instrumen yang diterbitkan pada tahun sebelumnya.
Beban bunga perlu dibandingkan dengan pendapatan negara. Semakin besar bagian penerimaan yang digunakan untuk membayar bunga, semakin sempit ruang untuk pendidikan, kesehatan, perlindungan sosial, infrastruktur, dan kebutuhan publik lainnya.
Pemerintah berupaya menekan biaya dengan memilih waktu penerbitan, memperpanjang rata rata jatuh tempo, memperluas investor domestik, serta melakukan pertukaran surat utang. Hasil akhirnya tetap dipengaruhi kondisi pasar global dan kebijakan suku bunga.
Jatuh Tempo 2026 Memerlukan Pengelolaan Kas Ketat
Nilai kewajiban pemerintah yang jatuh tempo pada 2026 diperkirakan mencapai sekitar Rp833,96 triliun. Angka tersebut mencakup instrumen yang harus dilunasi atau dikelola kembali selama tahun berjalan.
Sebagian kewajiban berhubungan dengan SBN yang diterbitkan pada periode pandemi. Surat utang hasil pembagian beban antara pemerintah dan Bank Indonesia diperkirakan menyumbang sekitar Rp154,5 triliun dalam profil jatuh tempo 2026.
Jatuh tempo besar tidak selalu berarti pemerintah harus menyediakan seluruh dananya dari pajak pada saat yang sama. Negara umumnya melakukan pembiayaan kembali dengan menerbitkan surat utang baru. Cara ini lazim dilakukan selama pasar tetap percaya dan biaya penerbitan dapat dikendalikan.
Risiko akan meningkat jika banyak utang jatuh tempo pada periode ketika pasar sedang bergejolak. Investor dapat meminta imbal hasil lebih tinggi, sehingga biaya utang baru menjadi lebih mahal.
Pemerintah dapat mengurangi penumpukan melalui pembelian kembali, pertukaran surat utang, dan penerbitan dengan tenor beragam. Penyebaran jadwal jatuh tempo membantu menghindari kebutuhan dana yang terlalu besar dalam satu tahun.
Cadangan kas juga berperan penting. Penerbitan utang lebih awal pada semester pertama memberi pemerintah dana untuk menghadapi pembayaran dan belanja pada periode berikutnya tanpa menunggu penerimaan masuk.
Investor Domestik Menjadi Penyangga Pasar SBN
Pasar SBN Indonesia semakin banyak ditopang investor dalam negeri. Perbankan, perusahaan asuransi, dana pensiun, Bank Indonesia, reksa dana, dan investor perorangan menjadi pemegang penting surat utang pemerintah.
Basis domestik membantu mengurangi ketergantungan terhadap dana asing. Investor asing dapat menarik modal dengan cepat ketika suku bunga global berubah atau ketidakpastian meningkat. Arus keluar tersebut berpotensi menekan harga obligasi dan nilai tukar rupiah.
Kepemilikan domestik bukan berarti tanpa biaya. Perbankan yang terlalu banyak menempatkan dana pada SBN dapat memiliki ruang lebih sempit untuk menyalurkan kredit. Pemerintah perlu menjaga keseimbangan agar kebutuhan pembiayaan negara tidak mengurangi aliran dana kepada usaha dan rumah tangga.
Penerbitan SBN ritel membuka kesempatan bagi masyarakat untuk membiayai APBN sekaligus memperoleh kupon. Produk ritel biasanya memiliki nilai pembelian awal yang terjangkau dan ditawarkan melalui mitra distribusi resmi.
Kepercayaan investor ditentukan oleh disiplin anggaran, stabilitas politik, inflasi, nilai tukar, pertumbuhan ekonomi, dan kepastian kebijakan. Jika kepercayaan melemah, investor akan meminta imbal hasil lebih tinggi sebagai kompensasi atas risiko.
Peringkat kredit juga berpengaruh terhadap biaya pembiayaan. Indonesia tetap berada pada kategori layak investasi dari sejumlah lembaga pemeringkat, tetapi penilaian tersebut dapat berubah jika kondisi fiskal dan ekonomi memburuk.
Pinjaman Digunakan untuk Berbagai Sektor
Utang pemerintah tidak hanya hadir melalui obligasi. Pinjaman sebesar Rp1.326,90 triliun berasal dari sumber dalam negeri dan luar negeri. Sebagian pinjaman luar negeri diberikan oleh lembaga multilateral, lembaga bilateral, dan bank komersial.
Bank Indonesia mencatat pemanfaatan utang luar negeri pemerintah pada Mei 2026 banyak diarahkan ke sektor jasa kesehatan dan kegiatan sosial dengan porsi sekitar 22 persen. Administrasi pemerintahan, pertahanan, dan jaminan sosial wajib memperoleh sekitar 20,6 persen.
Sektor pendidikan mengambil porsi sekitar 16,2 persen, konstruksi sekitar 11,5 persen, serta transportasi dan pergudangan sekitar 8,5 persen. Hampir seluruh utang luar negeri pemerintah memiliki jangka panjang.
Pinjaman proyek biasanya dikaitkan dengan kegiatan tertentu, jadwal pencairan, serta target pelaksanaan. Pinjaman program dapat digunakan untuk mendukung kebijakan dan reformasi yang telah disepakati.
Keuntungan pinjaman lembaga pembangunan terletak pada tenor yang panjang dan dukungan keahlian. Namun, pemerintah tetap harus memperhitungkan kewajiban mata uang asing, persyaratan, serta kemampuan proyek menghasilkan manfaat ekonomi dan sosial.
Kualitas penggunaan dana menjadi unsur penting. Utang yang mendukung produktivitas, kesehatan, pendidikan, konektivitas, dan kapasitas ekonomi memiliki peluang memperkuat penerimaan negara. Sebaliknya, penggunaan yang tidak efisien tetap meninggalkan kewajiban pembayaran.
Defisit APBN Menggerakkan Penambahan Utang
Pemerintah menetapkan target defisit APBN 2026 sekitar 2,68 persen terhadap PDB. Realisasi hingga akhir Juni masih 0,76 persen karena penerimaan tumbuh dan belanja belum mencapai seluruh pagu tahunan.
Defisit bukan selalu pertanda pengelolaan yang buruk. Pemerintah dapat menggunakan defisit untuk menjaga kegiatan ekonomi, membangun layanan publik, dan memberikan perlindungan kepada masyarakat ketika penerimaan belum mencukupi.
Persoalan muncul ketika defisit berlangsung besar secara terus menerus tanpa diikuti peningkatan kemampuan ekonomi dan penerimaan. Utang baru kemudian lebih banyak digunakan untuk membayar kewajiban lama serta bunga.
Surplus keseimbangan primer sebesar Rp85,1 triliun pada semester pertama 2026 memberi sinyal bahwa pendapatan negara masih lebih besar daripada belanja apabila pembayaran bunga dikeluarkan dari perhitungan. Indikator ini penting untuk menilai arah fiskal.
Surplus primer sepanjang semester belum menjamin hasil setahun penuh karena belanja biasanya meningkat pada paruh kedua. Pemerintah perlu menjaga kualitas penerimaan dan mengatur pelaksanaan belanja agar defisit tetap berada dalam target.
Penerimaan pajak menjadi unsur utama. Basis pajak yang kuat mengurangi kebutuhan menambah utang untuk membiayai layanan rutin. Perbaikan administrasi, kepatuhan, dan kegiatan ekonomi formal sangat menentukan kekuatan fiskal.
Utang Tidak Langsung Dibebankan Per Orang
Total utang sering dibagi dengan jumlah penduduk untuk memperoleh angka utang per kapita. Perhitungan tersebut dapat digunakan sebagai gambaran statistik, tetapi tidak berarti setiap warga menerima tagihan pribadi dengan nilai yang sama.
Utang pemerintah dibayar melalui APBN menggunakan penerimaan negara, pengelolaan aset, pembiayaan kembali, dan sumber lain yang sah. Kewajiban berada pada pemerintah sebagai penerbit atau peminjam, bukan langsung pada setiap individu.
Meski demikian, masyarakat tetap berkepentingan karena pembayaran bunga dan pokok menggunakan ruang fiskal. Jika biaya utang meningkat, kemampuan APBN membiayai layanan publik dapat ikut tertekan.
Manfaat utang juga dinikmati secara kolektif apabila dana digunakan untuk jalan, sekolah, rumah sakit, jaringan air, transportasi, dan perlindungan sosial. Penilaiannya perlu melihat hubungan antara kewajiban yang muncul dan hasil yang diperoleh masyarakat.
Keterbukaan data menjadi syarat penting. Pemerintah perlu menyampaikan posisi utang, komposisi, biaya, jatuh tempo, serta penggunaan pembiayaan secara berkala agar masyarakat dapat mengawasi pengelolaannya.
Risiko yang Perlu Dipantau setelah Juni 2026
Pergerakan suku bunga global menjadi salah satu risiko utama. Jika tingkat bunga bertahan tinggi, penerbitan SBN baru dan pembiayaan kembali utang lama dapat membawa kupon yang lebih mahal.
Nilai tukar rupiah juga memerlukan perhatian. Pelemahan kurs meningkatkan nilai utang valuta asing dalam pencatatan rupiah dan menambah kebutuhan pembayaran bunga ketika dikonversi ke mata uang domestik.
Pertumbuhan ekonomi menentukan kemampuan negara menghasilkan penerimaan. Jika ekonomi melambat sementara utang tetap bertambah, rasio terhadap PDB dapat meningkat lebih cepat.
Penerimaan pajak yang tidak mencapai target berpotensi memperlebar defisit. Pemerintah dapat merespons dengan menyesuaikan belanja, menggunakan saldo anggaran, atau menambah pembiayaan sesuai batas yang tersedia.
Jadwal jatuh tempo pada beberapa tahun berdekatan juga membutuhkan strategi pembiayaan yang disiplin. Pengelola utang harus menjaga tenor, mata uang, jenis bunga, dan basis investor agar tidak terkumpul pada satu sumber risiko.
Posisi Rp10.293,69 triliun per akhir Juni 2026 menjadi angka acuan terbaru yang perlu dilihat bersama rasio 41,26 persen terhadap PDB, alokasi bunga sekitar Rp599,44 triliun, serta jatuh tempo yang mencapai ratusan triliun rupiah. Perubahan setelah periode tersebut akan mengikuti penerbitan SBN, penarikan pinjaman, pelunasan pokok, dan pergerakan nilai tukar sepanjang paruh kedua 2026.